

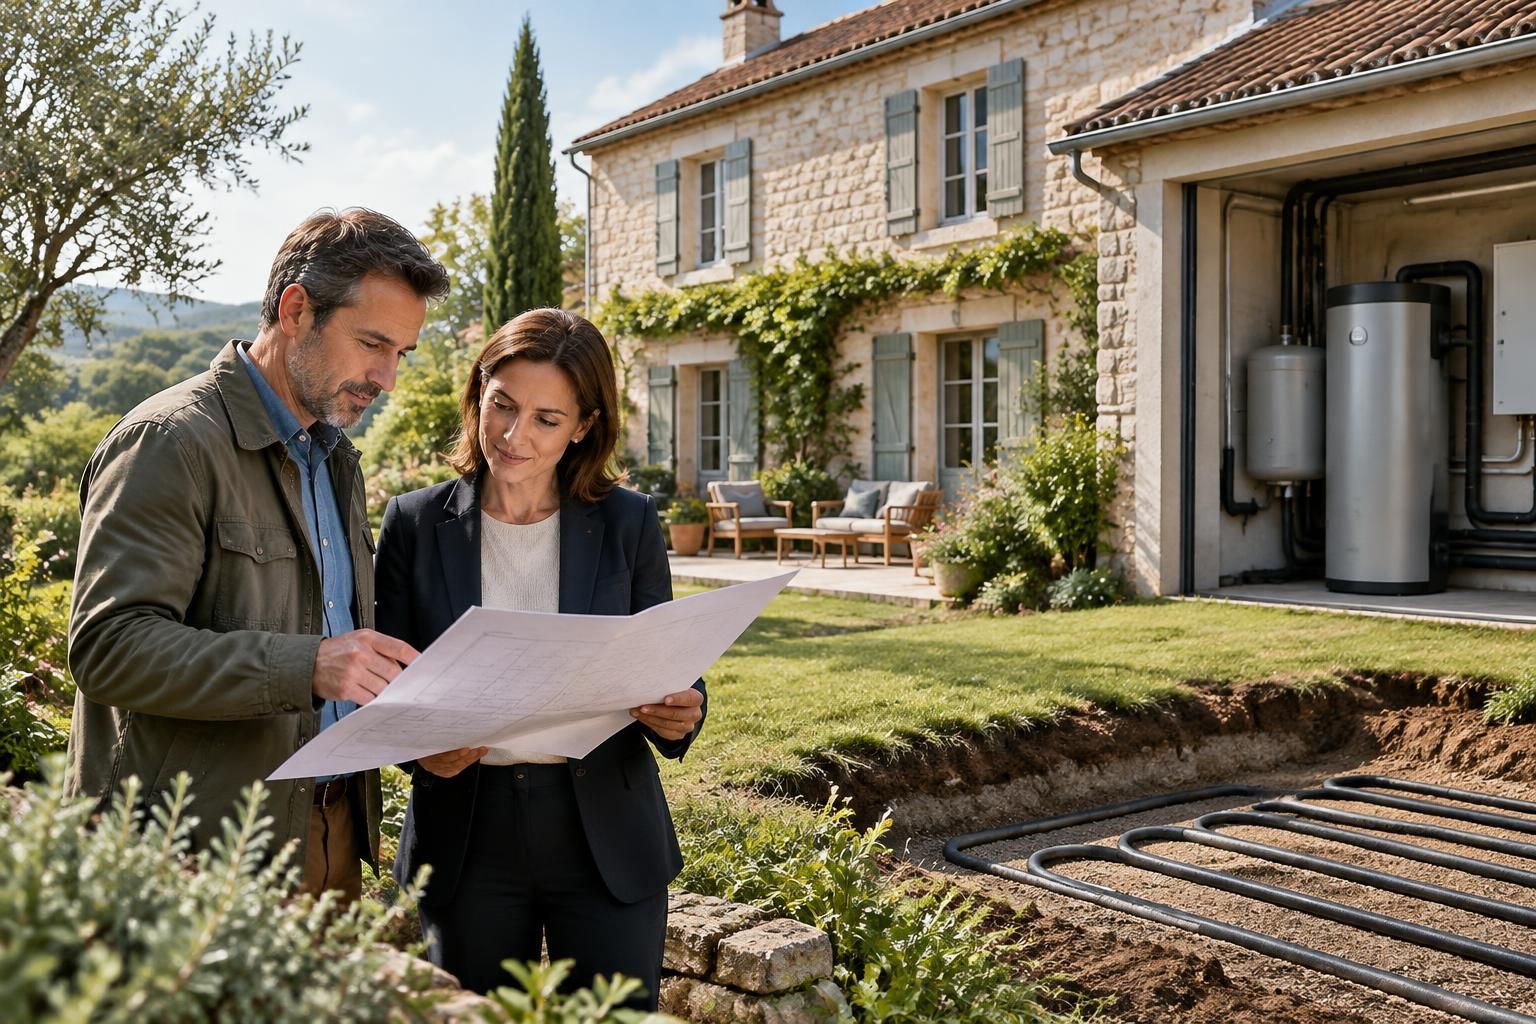
Dans une bâtisse en pierre, un ancien corps de ferme ou une longère rénovée, la géothermie apporte un confort discret : une partie des équipements reste invisible, sous le jardin ou dans un forage. Cette discrétion complique pourtant l’assurance, car protéger le bâtiment ne signifie pas nécessairement couvrir les capteurs enterrés, les frais de terrassement ou la défaillance du compresseur.
Pour assurer une maison ancienne équipée d’un chauffage géothermique, le point décisif est la concordance entre la réalité des lieux et les biens décrits au contrat. L’état du bâti, la nature des travaux, les exclusions techniques et le coût d’une remise en état doivent être examinés ensemble, sans confondre dommages accidentels, usure et défaut de réalisation.
Prenons le cas de Claire et Julien, propriétaires fictifs d’une demeure rurale dont ils modernisent le chauffage. Leur démarche permet de comprendre les vérifications utiles : documenter les ouvrages, obtenir des réponses écrites sur les protections proposées et organiser l’entretien pour qu’un incident ne se transforme pas en désaccord durable avec l’assureur.
Déclarer une maison ancienne et son chauffage géothermique à l’assurance habitation
Décrire le bâtiment ancien sans masquer ses particularités
La première étape consiste à vérifier les informations utilisées pour établir l’assurance habitation : surface, nombre de pièces selon la définition contractuelle, dépendances, usage des locaux et périodes d’inoccupation. Une grange transformée en pièce chauffée ou des combles récemment aménagés peuvent modifier l’appréciation du risque, même si l’adresse et l’apparence extérieure restent identiques.
Claire et Julien découvrent ainsi que leur contrat décrit encore une remise non aménagée, alors qu’elle accueille désormais une buanderie et le local technique. Ils transmettent les nouvelles caractéristiques à leur interlocuteur et demandent une confirmation écrite de leur prise en compte, plutôt que de considérer qu’un simple échange téléphonique suffit.
L’ancienneté mérite également une description précise lorsque l’assureur pose des questions sur la toiture, l’électricité ou les rénovations. Une couverture refaite récemment n’efface pas l’âge des murs, mais elle constitue une information utile pour apprécier l’état réel du bien et les mesures déjà engagées.
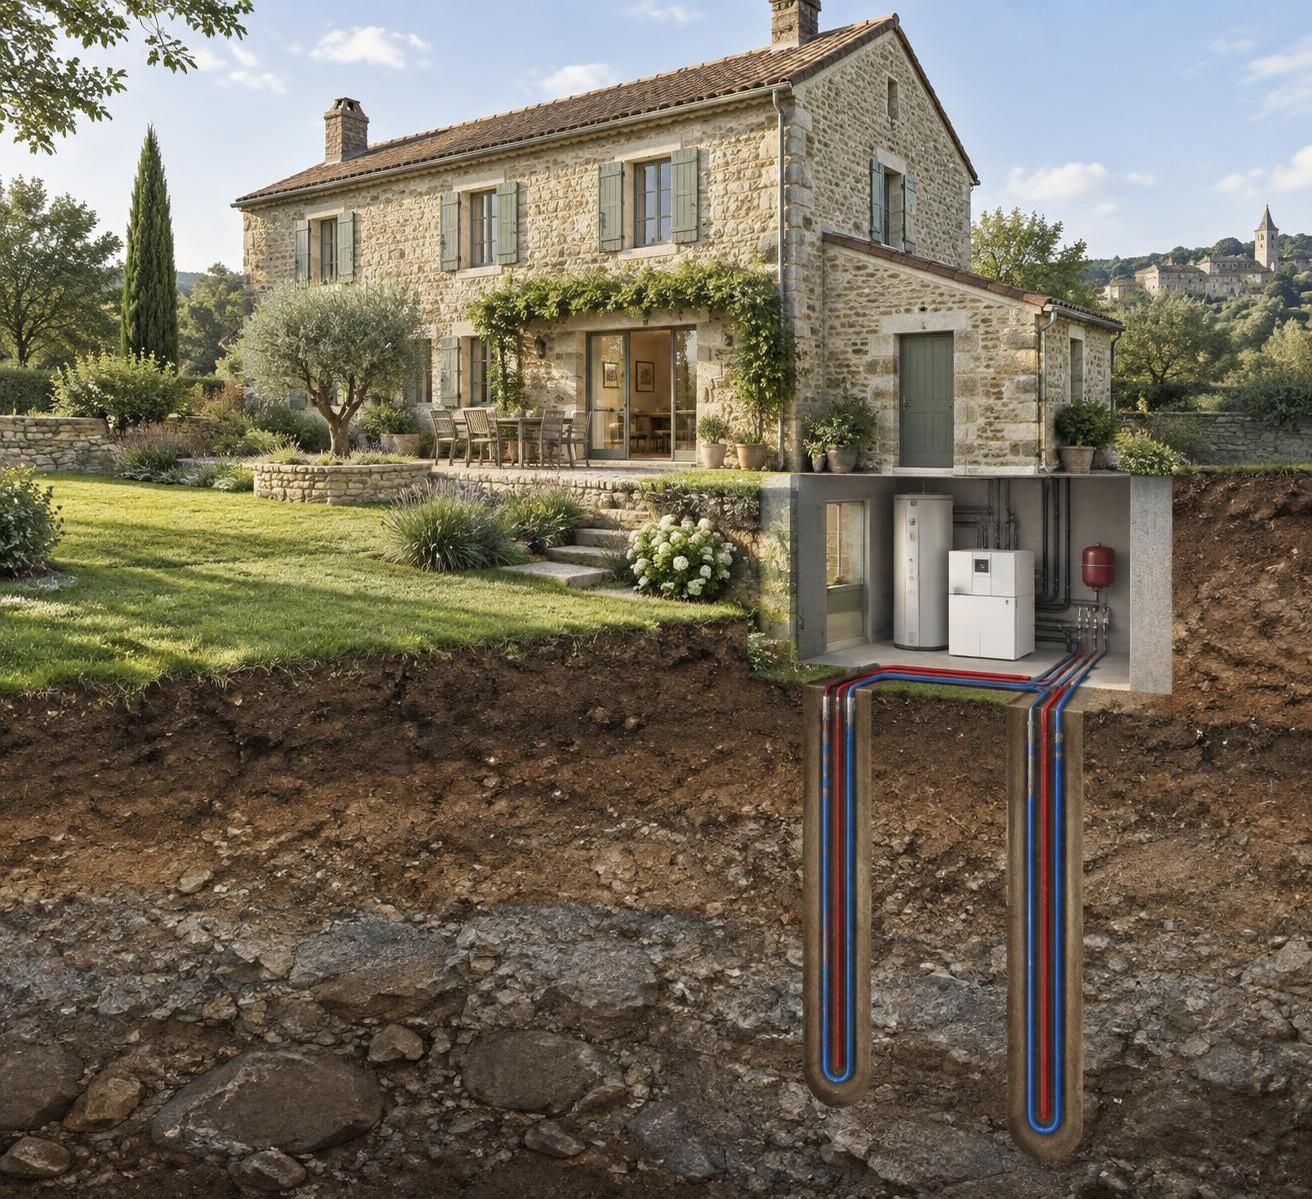
Identifier tous les composants de la pompe à chaleur géothermique
La déclaration des équipements ne devrait pas se limiter à la formule « chauffage par pompe à chaleur ». Il faut distinguer l’unité intérieure, les accessoires hydrauliques, les capteurs horizontaux ou les sondes verticales, ainsi que les liaisons entre ces différents éléments et les éventuels systèmes d’appoint.
Pourquoi cette précision importe-t-elle ? Parce qu’un contrat peut protéger le générateur situé dans la maison tout en réservant un traitement différent aux ouvrages enterrés ou extérieurs, notamment lorsqu’ils ne figurent pas clairement dans la définition des biens assurés.
- Caractéristiques techniques : marque, modèle, puissance, date de mise en service et numéro de série.
- Configuration du captage : réseau horizontal, sondes verticales ou prélèvement sur nappe, avec les documents disponibles.
- Implantation : emplacement du local technique, parcours des liaisons et situation des ouvrages extérieurs.
- Valeur documentée : factures distinguant matériel, pose, forage, terrassement et remise en état.
- Suivi professionnel : procès-verbal de réception, attestations utiles et justificatifs d’entretien.
Ces pièces servent à comprendre ce qui existe, mais elles ne créent pas, à elles seules, une protection contractuelle. Le propriétaire doit demander quels composants sont effectivement couverts et conserver les conditions particulières ou l’avenant qui matérialisent la réponse.
Signaler les travaux et les changements qui modifient le risque
Lorsqu’un nouvel équipement remplace une chaudière, le besoin d’actualisation ne concerne pas seulement sa valeur. Le chantier peut entraîner une modification électrique, le percement de maçonneries, l’aménagement d’un local ou l’installation d’un ballon supplémentaire, autant de changements à examiner au regard des questions initialement posées par l’organisme assureur.
Les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux, et rendent inexactes ou caduques les réponses précédemment données, doivent être déclarées dans les conditions légales et contractuelles. Une déclaration initiale inexacte ou une omission peut avoir des conséquences importantes sur l’indemnisation, variables notamment selon son caractère intentionnel.
Dans le cas du couple, un dossier synthétique accompagné de photographies permet d’obtenir un avenant décrivant le système et ses éléments extérieurs. Une description fidèle protège mieux qu’une formule rassurante mais imprécise : elle fournit la base nécessaire pour examiner ensuite les événements réellement garantis.
Choisir les garanties dommages adaptées au chauffage géothermique
Distinguer un événement assuré d’une panne technique
Les garanties dommages d’un contrat multirisque ne constituent pas une promesse de réparation pour tout dysfonctionnement. Elles interviennent lorsqu’un événement répond aux définitions prévues, touche un bien couvert et ne relève pas d’une exclusion applicable ; une panne liée au vieillissement ne suit donc pas nécessairement le même régime qu’un incendie.
Imaginons qu’un départ de feu endommage le local technique de Claire et Julien : la garantie incendie peut être mobilisée selon les circonstances et les stipulations du contrat. Si le compresseur cesse simplement de fonctionner après plusieurs années, il faut plutôt examiner une éventuelle couverture de panne, une garantie commerciale ou la responsabilité d’un professionnel.
La protection contre les dommages électriques demande elle aussi une lecture attentive. Il convient de vérifier les événements admis, les appareils concernés, les limites d’âge, les justificatifs exigés et les règles de vétusté, sans supposer que toute défaillance électronique résulte d’une surtension indemnisable.
Faire préciser le sort des ouvrages enterrés
Une difficulté fréquente concerne les risques liés aux canalisations. Cette expression recouvre des réalités différentes : fuite d’une liaison hydraulique intérieure, rupture d’une boucle enterrée, atteinte à une sonde ou dégradation d’un raccord ; leur traitement dépend de la localisation et de la définition retenue dans la police.
Il faut notamment séparer quatre dépenses : rechercher l’origine du problème, accéder à l’élément défectueux, réparer celui-ci, puis remettre les lieux en état. Certaines formules couvrent une partie de ces postes seulement, parfois avec un plafond spécifique pour les réseaux extérieurs ou avec des exclusions concernant les circuits de chauffage.
| Situation à examiner | Protection à vérifier | Question décisive |
|---|---|---|
| Incendie du local technique | Incendie et biens immobiliers assurés | Le générateur et ses accessoires sont-ils inclus ? |
| Surtension affectant une carte électronique | Dommages électriques | Quels événements, limites d’âge et plafonds s’appliquent ? |
| Fuite sur un circuit enterré | Fuites, recherche et réseaux extérieurs | L’ouverture du terrain et sa remise en état sont-elles prévues ? |
| Défaillance mécanique sans cause accidentelle établie | Extension de panne ou garantie commerciale | Quels composants et frais de main-d’œuvre sont couverts ? |
| Terrain ou ouvrage endommagé par un phénomène naturel | Garantie concernée et, le cas échéant, catastrophes naturelles | Les conditions légales et contractuelles sont-elles réunies ? |
Ce tableau constitue une grille de lecture, pas une confirmation de prise en charge. Pour chaque ligne pertinente, une réponse écrite permet de repérer les écarts entre deux offres dont les intitulés commerciaux paraissent pourtant semblables.
Vérifier les frais annexes et les limites d’indemnisation
Une immobilisation hivernale peut rendre nécessaire un chauffage temporaire, voire compliquer l’occupation du logement. Les frais correspondants ne sont pas automatiquement remboursés : ils peuvent dépendre d’un sinistre principal garanti, d’un accord préalable, d’un plafond ou d’une durée maximale.
Les garanties relatives aux événements naturels doivent également être comprises sans raccourci. Le régime des catastrophes naturelles suppose notamment les conditions légales applicables, dont un arrêté de reconnaissance et un lien avec les dommages ; un simple mouvement du terrain ne suffit donc pas à annoncer une indemnisation.
Claire et Julien comparent finalement les franchises, plafonds et exclusions plutôt que la seule cotisation annuelle. La meilleure protection est celle qui couvre les scénarios coûteux propres au logement, ce qui conduit naturellement à chiffrer sa reconstruction et la remise en état de son chauffage.
Évaluer la valeur de reconstruction d’une maison ancienne avec géothermie
Ne pas confondre prix de vente et coût de remise en état
La valeur de reconstruction n’est pas le prix auquel une propriété pourrait être vendue. Le marché immobilier tient compte de l’emplacement et du terrain, tandis qu’une reconstruction dépend notamment des matériaux, des techniques nécessaires, de l’accessibilité du chantier et des exigences applicables aux travaux envisagés.
Une demeure rurale acquise à un prix modéré peut ainsi coûter cher à restaurer après un incendie. Des murs épais, une charpente particulière, des encadrements en pierre ou une couverture traditionnelle peuvent exiger des compétences spécialisées et des interventions plus longues que dans un bâtiment récent standardisé.
Pour Claire et Julien, le risque serait de retenir uniquement le montant de leur acquisition comme référence mentale. Leur démarche consiste plutôt à demander comment le contrat calcule l’indemnité, quelles caractéristiques doivent être déclarées et si certains ouvrages ou finitions nécessitent une évaluation particulière.
Décomposer le coût réel de l’installation énergétique
Le prix visible du générateur ne représente qu’une partie de l’installation énergétique. Le captage, les raccordements, la régulation, l’adaptation électrique, les émetteurs de chaleur et les travaux de remise en état peuvent représenter une part substantielle du budget, avec des possibilités de réutilisation différentes après un dommage.
Une facture globale rend cette analyse difficile. Il est préférable de conserver les devis détaillés et les factures de chaque intervenant, afin de distinguer ce qui relève du matériel, de la main-d’œuvre, du forage, du terrassement et des prestations annexes.
Supposons, à titre illustratif, que l’ensemble des travaux ait coûté 32 000 euros, dont 11 000 euros pour le générateur et ses accessoires immédiats. Un plafond de 12 000 euros pourrait paraître suffisant si l’on ne regarde que l’appareil, tout en devenant nettement insuffisant lorsqu’un événement couvert atteint également les ouvrages extérieurs.
À l’inverse, remplacer systématiquement tout le dispositif ne serait pas justifié si certaines parties restent intactes et réutilisables. L’évaluation doit porter sur les dommages réellement constatés et sur la solution de remise en état compatible avec les conditions de la police.
Lire les clauses de vétusté, les plafonds et les conditions de reconstruction
Les mentions « valeur à neuf » ou « rééquipement à neuf » ne dispensent pas de lire leurs modalités. Selon les contrats, elles peuvent comporter des limites d’ancienneté, un taux maximal de vétusté récupérable, une obligation de remplacement effectif ou un versement complémentaire après production de justificatifs.
Il faut aussi identifier les délais et les conditions attachés à une reconstruction, ainsi que le traitement des honoraires, du déblaiement et des éventuelles mises aux normes. Ces dépenses ne sont pas nécessairement intégralement incluses dans l’enveloppe principale, et certaines disposent de limites propres.
Pour une propriété bénéficiant d’une protection patrimoniale ou située dans un secteur soumis à des prescriptions particulières, les contraintes doivent être signalées. L’intervention de spécialistes ou le choix de matériaux imposés peut influencer le coût des travaux, sans que l’assureur doive automatiquement financer toute amélioration souhaitée par le propriétaire.
Claire et Julien actualisent donc leur dossier après les transformations importantes et conservent une copie des justificatifs hors du domicile. Chiffrer correctement, c’est documenter le coût des ouvrages plutôt que deviner leur prix ; cette logique conduit aussi à conserver les pièces permettant d’identifier les responsabilités en cas de défaut.
Articuler assurance habitation, garanties de l’installateur et entretien géothermique
Vérifier les assurances professionnelles avant les travaux
Le contrat du logement et les assurances des entreprises ne jouent pas le même rôle. Le premier protège contre les événements qu’il définit, tandis que les secondes peuvent couvrir certaines responsabilités du professionnel lorsqu’un dommage lui est imputable, dans les limites du régime et du contrat concernés.
Avant la signature, Claire et Julien demandent les attestations d’assurance adaptées aux prestations proposées. Ils vérifient notamment l’identité de l’entreprise, les activités déclarées, la période de validité et la cohérence entre les travaux prévus et ceux qui sont assurés ; une attestation relative à une autre spécialité ne suffit pas.
Cette vigilance est particulièrement utile lorsque plusieurs intervenants se partagent le chantier : forage, captage, raccordements électriques et mise en service. Le devis doit permettre de comprendre qui fait quoi, car l’origine d’une fuite ou d’une mauvaise performance peut se situer à l’interface entre deux prestations.
Comprendre la portée de la responsabilité décennale
La responsabilité décennale n’est pas une assurance générale contre les pannes pendant dix ans. Son application dépend notamment de la qualification des travaux et de la gravité du dommage, selon les règles propres à la construction ; l’installation d’un équipement dans un bâtiment existant exige une analyse particulière.
Une pompe à chaleur géothermique ajoutée lors d’une rénovation ne relève donc pas automatiquement de ce régime pour tout désordre. Selon la nature des travaux, leur qualification et les circonstances, d’autres fondements de responsabilité peuvent être pertinents ; une performance décevante et un dommage rendant un ouvrage impropre à sa destination ne s’examinent pas de la même manière.
Lorsque les travaux entrent dans le champ de l’assurance dommages-ouvrage obligatoire, sa souscription doit être examinée avant l’ouverture du chantier. Elle ne doit pas être confondue avec une option du contrat multirisque ni présentée comme facultative sans étude de l’opération et des exceptions légales applicables.
Le procès-verbal de réception occupe une place importante dans ce dossier : il date l’acceptation des travaux et permet de consigner les réserves visibles. Pour le couple, noter une alarme persistante ou un écart aux prestations convenues est plus protecteur que signer un document sans observation dans l’attente d’une intervention informelle.
Organiser un entretien traçable sans surestimer sa portée
Les obligations d’entretien dépendent des caractéristiques de l’appareil et des textes applicables ; les contrôles liés aux fluides frigorigènes obéissent par ailleurs à leurs propres critères. Il faut faire préciser au professionnel les échéances pertinentes, puis les rapprocher des prescriptions du fabricant et des exigences éventuelles de l’assureur.
Un contrat de maintenance peut prévoir des visites, une assistance ou des délais d’intervention, mais il ne couvre pas nécessairement toutes les pièces ni tous les déplacements. Les exclusions, les consommables et les modalités de dépannage doivent être lus comme ceux de n’importe quel engagement commercial.
Les comptes rendus sont utiles lorsqu’ils précisent les mesures effectuées, les anomalies constatées et les actions recommandées. Si un technicien signale une baisse répétée de pression, conserver son rapport puis faire traiter la cause permet de limiter l’aggravation et de documenter le suivi.
Une absence d’entretien ne permet pas, à elle seule, d’affirmer que tout sinistre sera refusé : il faut examiner les clauses applicables et les circonstances. La traçabilité sert à prévenir les défauts et à établir les faits, sans remplacer les garanties nécessaires ni les précautions quotidiennes.
Prévenir les sinistres et préparer une déclaration d’assurance efficace
Adapter la prévention aux fragilités du bâti ancien
La prévention des sinistres commence par les interactions entre le bâtiment et son chauffage. Dans une cave humide, une infiltration peut atteindre les composants électriques ; dans une dépendance peu isolée, une canalisation exposée peut nécessiter une protection particulière, à déterminer avec un professionnel selon sa fonction et les conditions locales.
Claire et Julien font ainsi vérifier l’emplacement du matériel, l’évacuation des eaux et l’installation électrique. Leur objectif n’est pas de transformer chaque visite en expertise générale, mais d’identifier les situations concrètes susceptibles de provoquer un dommage ou d’en amplifier les conséquences.
À l’extérieur, ils conservent un plan du captage et le consultent avant de planter un arbre, poser une clôture ou faire circuler un engin lourd. La profondeur des ouvrages et les contraintes d’usage doivent être confirmées à partir du dossier technique : une estimation visuelle du tracé ne constitue pas une précaution suffisante.
Lorsqu’un projet de piscine, d’extension ou de réaménagement du terrain apparaît, le système enterré doit donc être intégré dès la conception. Un terrassier informé trop tard peut devoir interrompre son intervention, tandis qu’une dégradation accidentelle soulève ensuite des questions de responsabilité et de couverture.
Surveiller les signes inhabituels sans intervenir sur les circuits techniques
Une variation de pression, des arrêts fréquents, une consommation inexpliquée ou un bruit nouveau justifient un diagnostic. Ces signaux n’établissent pas à eux seuls la cause du problème : ils peuvent résulter d’un réglage, d’un défaut hydraulique, d’une défaillance de composant ou d’un changement dans l’usage du logement.
Le propriétaire peut relever les messages d’alarme, photographier un affichage et noter les circonstances d’apparition. En revanche, ouvrir un circuit frigorifique, modifier un réglage sensible ou rechercher une fuite enterrée par excavation improvisée risque d’aggraver la situation et de compliquer l’établissement des faits.
Les moyens de surveillance supplémentaires, comme une alerte de température ou un dispositif de détection adapté au local, doivent être choisis selon les besoins réels. Ils ne remplacent ni la maintenance ni les mesures d’urgence prévues par le fabricant, mais peuvent raccourcir le délai entre l’apparition d’un incident et sa découverte.
Réagir après un dommage et constituer un dossier exploitable
En cas d’incident, la priorité reste la sécurité des occupants. Il faut interrompre l’utilisation lorsque cela s’impose et peut être fait sans danger, solliciter les secours si nécessaire, puis prendre les mesures conservatoires raisonnables pour éviter une aggravation, sans entreprendre de réparation définitive non urgente avant les échanges utiles.
Le sinistre doit être déclaré dans le délai prévu au contrat, en tenant compte des règles légales propres à l’événement ; pour un dommage ordinaire, ce délai contractuel ne peut généralement pas être inférieur à cinq jours ouvrés. Des régimes spécifiques existent notamment pour le vol et les catastrophes naturelles, ce qui justifie de vérifier immédiatement la procédure applicable.
Le dossier rassemble les photographies datées, les factures, le dernier rapport d’entretien, le diagnostic technique et une chronologie factuelle. Il vaut mieux décrire « arrêt après un orage, avec code d’erreur affiché » qu’affirmer une origine électrique non encore établie ; les pièces déposées doivent être conservées lorsque cela est possible et utile à l’expertise.
Claire et Julien demandent enfin l’accord sur les investigations coûteuses, notamment avant d’ouvrir le terrain, hors urgence justifiée. Des faits documentés et des dépenses coordonnées facilitent l’instruction du dossier, tout en préservant la possibilité d’identifier l’origine exacte des dégâts.
Une assurance habitation couvre-t-elle automatiquement les sondes géothermiques ?
Non. Leur prise en charge dépend de la définition des biens assurés, des événements garantis et des exclusions. Il faut obtenir une confirmation écrite concernant les sondes, les raccordements enterrés, les frais de recherche, le terrassement et la remise en état.
Faut-il prévenir son assureur après le remplacement d’une chaudière par la géothermie ?
Il faut vérifier et actualiser les informations du contrat. Les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux et rendent les réponses antérieures inexactes ou caduques doivent être déclarées dans les conditions applicables. Transmettre les caractéristiques et les factures permet aussi de faire préciser les protections nécessaires.
Une panne de compresseur relève-t-elle forcément de l’assurance du logement ?
Non. Une panne mécanique, l’usure ou un défaut d’entretien ne sont pas assimilables à un événement accidentel garanti. Une extension spécifique, une garantie commerciale ou la responsabilité d’un intervenant peut être pertinente selon l’origine du problème et les conditions applicables.
Quels documents conserver pour faciliter une indemnisation ?
Conservez les conditions du contrat, les avenants, les devis détaillés, les factures, les plans du captage, le procès-verbal de réception, les attestations professionnelles et les rapports d’entretien. Après un dommage, ajoutez des photographies, une chronologie précise et le diagnostic du professionnel, sans jeter prématurément les éléments susceptibles d’être examinés.


